Por Albert Salvador Lafuente | Fraude Interno
¿Podemos identificar un posible fraude a través del comportamiento de una persona? La observación de sus gestos, su lenguaje y sus reacciones puede aportar información relevante durante una investigación. Sin embargo, interpretar correctamente estas señales exige conocimientos técnicos, metodología y experiencia.
El análisis de conducta constituye una herramienta complementaria para investigar el fraude interno. Su principal utilidad reside en estudiar las declaraciones de las personas involucradas, identificar posibles inconsistencias y orientar la obtención de evidencias que permitan esclarecer los hechos.
El componente humano del fraude interno
Los fraudes internos pueden manifestarse mediante apropiaciones indebidas, manipulaciones contables, pagos irregulares, conflictos de interés ocultos o acuerdos fraudulentos con proveedores.
Aunque las modalidades son diversas, todas comparten un elemento fundamental. Detrás de cada actuación fraudulenta existe una conducta humana.
Las investigaciones tradicionales se apoyan en documentos, registros contables, transacciones financieras y evidencias digitales. El análisis de conducta incorpora una dimensión adicional al examinar cómo las personas explican sus decisiones, reconstruyen acontecimientos y responden ante determinadas preguntas.
El objetivo consiste en comprender el comportamiento individual dentro de un contexto específico, especialmente cuando aparecen diferencias entre las declaraciones y los hechos documentados.
El lenguaje verbal y no verbal en una investigación
El análisis conductual estudia diferentes canales de comunicación que pueden aportar información durante una entrevista.
El comportamiento verbal comprende el contenido del discurso, la elección de palabras, la estructura narrativa, la coherencia de las explicaciones y la cantidad de detalles ofrecidos.
El comportamiento no verbal incluye expresiones faciales, gestos, posturas, movimientos corporales, contacto visual y distancia interpersonal. También se considera el paralenguaje, que abarca el tono de voz, el ritmo, las pausas y otras características de la expresión oral.
Estos elementos deben analizarse conjuntamente y teniendo en cuenta el comportamiento habitual de la persona, conocido como línea de base.
Por ejemplo, un cambio significativo en la forma de responder ante determinadas cuestiones puede justificar nuevas preguntas. Sin embargo, ese cambio no demuestra por sí mismo que exista engaño.
El nerviosismo no constituye una prueba de culpabilidad, del mismo modo que una actitud tranquila no garantiza la sinceridad.
La interpretación de cualquier señal exige considerar explicaciones alternativas y evitar conclusiones basadas en gestos aislados.
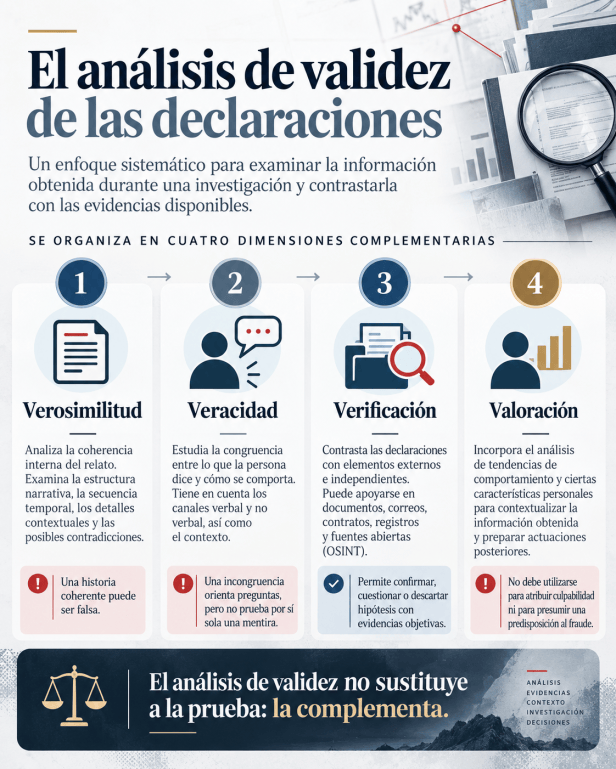
El análisis de validez de las declaraciones
Entre las metodologías aplicables al análisis de declaraciones destaca el método SAVE (Sistema de Análisis de Validez en Evaluación), desarrollado por la Fundación Universitaria Behavior & Law.
Este metaprotocolo integra distintas técnicas de análisis de conducta y evaluación de declaraciones, organizadas en cuatro dimensiones complementarias: Verosimilitud, Veracidad, Verificación y Valoración. Su finalidad es proporcionar un enfoque sistemático para examinar la información obtenida durante una investigación y contrastarla con las evidencias disponibles.
1. Verosimilitud
Examina la coherencia interna del relato y la manera en que la persona describe los acontecimientos.
Se estudian aspectos como la estructura narrativa, la secuencia temporal, los detalles contextuales y las posibles contradicciones internas.
Pueden utilizarse herramientas de análisis de contenido, evaluación de la validez de declaraciones y análisis de la realidad del relato.
Conviene recordar que una historia coherente puede ser falsa, mientras que una declaración verdadera puede contener errores, olvidos o imprecisiones.
2. Veracidad
Esta dimensión, según la terminología del modelo, estudia la congruencia entre los diferentes canales de comunicación.
Se examina la relación entre lo que una persona expresa verbalmente y cómo se comporta durante la declaración, considerando sus características individuales y el contexto.
La identificación de una incongruencia puede orientar nuevas preguntas, pero no permite afirmar automáticamente que la persona está mintiendo.
3. Verificación
Consiste en contrastar las declaraciones con elementos externos e independientes.
En una investigación empresarial pueden utilizarse registros contables, correos electrónicos obtenidos legítimamente, contratos, autorizaciones, comunicaciones y otros documentos relacionados con los hechos.
También pueden emplearse fuentes abiertas de información, conocidas como OSINT, cuando resulten pertinentes y su utilización sea legítima.
Esta dimensión resulta especialmente importante porque permite confirmar, cuestionar o descartar hipótesis mediante evidencias objetivas.
4. Valoración
Incorpora el estudio de tendencias de comportamiento y determinadas características personales para contextualizar la información obtenida.
Su finalidad es complementar las dimensiones anteriores y ayudar a preparar posibles actuaciones posteriores.
Los perfiles conductuales no deben utilizarse para atribuir culpabilidad ni para establecer que una persona presenta una supuesta predisposición al fraude.
La entrevista de investigación como herramienta fundamental
Una entrevista correctamente estructurada puede proporcionar información que difícilmente se obtiene mediante la revisión documental.
Imaginemos que una empresa detecta pagos sospechosos a un proveedor. La persona responsable sostiene que las operaciones fueron autorizadas siguiendo los procedimientos habituales, pero determinados documentos plantean dudas sobre esa versión.
En lugar de comenzar con acusaciones, resulta preferible facilitar una explicación espontánea de los acontecimientos.
Preguntas como «¿Puede explicarme cómo se aprobaban estas operaciones?», «¿Qué sucedió después?» o «¿Hay alguna otra circunstancia relevante?» permiten desarrollar un relato inicial sin condicionar excesivamente las respuestas.
Posteriormente, el investigador puede profundizar en determinados aspectos, solicitar aclaraciones y contrastar la información obtenida.
Una técnica especialmente interesante es el uso estratégico de la evidencia, conocido como Strategic Use of Evidence (SUE).
Este enfoque estudia cómo administrar la información disponible durante una entrevista para examinar las explicaciones ofrecidas y detectar posibles incompatibilidades con los hechos conocidos.
El propósito de la entrevista debe ser obtener información fiable y contrastable, evitando presiones indebidas, preguntas sugestivas o interpretaciones precipitadas.
Aplicaciones prácticas en la prevención e investigación del fraude
El análisis de conducta puede incorporarse a diferentes actuaciones profesionales relacionadas con la gestión del fraude interno.
En las investigaciones internas permite estructurar entrevistas, examinar declaraciones y seleccionar aspectos que requieren comprobaciones adicionales.
En auditoría interna puede contribuir a comprender los procesos de decisión y las explicaciones de quienes intervienen en operaciones sujetas a revisión.
En seguridad corporativa facilita la preparación de entrevistas relacionadas con pérdidas, apropiaciones indebidas o incidentes que afectan al patrimonio empresarial.
En compliance puede complementar la investigación de comunicaciones recibidas a través de los canales internos de información, siempre que se respeten los procedimientos establecidos y los derechos de las personas afectadas.
Su incorporación requiere formación especializada, criterios metodológicos y mecanismos que permitan documentar los resultados.
El análisis conductual debe ayudar a investigar los hechos, no convertirse en un mecanismo para clasificar a los empleados como honestos o deshonestos.
Los límites de la detección del engaño
Uno de los principales riesgos del análisis de conducta es atribuir a determinados comportamientos una capacidad de detección del engaño que no está científicamente demostrada.
Desviar la mirada, cruzar los brazos, modificar el tono de voz o realizar movimientos repetitivos no son indicadores universales de mentira.
Estas conductas pueden explicarse por numerosos factores, entre ellos el estrés, la ansiedad, las diferencias culturales o las circunstancias personales.
También existen limitaciones en algunas técnicas de análisis de contenido y evaluación de declaraciones. Su aplicación exige considerar el contexto para el que fueron desarrolladas y las evidencias disponibles sobre su fiabilidad.
Por este motivo, ninguna técnica conductual debería utilizarse aisladamente para fundamentar decisiones disciplinarias o atribuir responsabilidades.
Las conclusiones de una investigación deben apoyarse en evidencias suficientes, obtenidas legítimamente y sometidas a una valoración objetiva.
Conclusión. Comprender la conducta para investigar mejor
El fraude interno no puede comprenderse únicamente mediante cifras, documentos y registros informáticos. Las decisiones humanas también forman parte de los hechos que deben investigarse.
El análisis de conducta ofrece recursos para mejorar las entrevistas, estudiar declaraciones y orientar la búsqueda de información. Sin embargo, su eficacia depende de la formación del investigador y de la correcta interpretación de los resultados.
La observación permite formular hipótesis. La investigación debe comprobarlas.
Porque el objetivo de una investigación de fraude no es descubrir quién parece mentir, sino determinar qué ocurrió y acreditarlo mediante evidencias.
Albert Salvador Lafuente
Editor de Fraude Interno

